【中国经济向新向优向强】重点领域风险化解有序推进
安全是发展的前提,发展是安全的保障。做好当前经济工作,要切实筑牢安全屏障,稳定房地产市场,实施好一揽子化债方案,扎实推进地方中小金融机构改革化险、减量提质。在各方共同努力下,我国重点领域风险化解有序推进,粮食、能源资源、重要产业链供应链保障能力持续增强,安全底座不断夯实,为经济稳健运行提供了坚实支撑。
加强地方政府债务管理
自2024年“6+4+2”化债组合拳推出以来,一揽子化债方案持续落地见效。财政部数据显示,截至7月末,6万亿元置换债券已累计发行5.73万亿元,可累计节约利息支出约6000亿元。根据预算安排,今年共新增地方政府专项债券4.4万亿元,重点支持建设重大项目、置换隐性债务、消化政府拖欠账款等,截至7月末,全国已发行新增专项债券2.4万亿元。
“化解存量隐性债务步伐不断加快,地方政府还本付息压力明显减轻。地方政府应落实还本付息归集计划,在强化社会资本投入责任履行、项目绩效实现、融资成本适应性科学调整的基础上,按照规定履行政府责任。”中央财经大学财税学院教授白彦锋说。
在稳妥化解存量隐性债务的同时,遏制违规新增隐性债务始终是铁的纪律。相关部门严格落实地方政府举债终身问责制和债务问题倒查机制,持续保持零容忍的高压监管态势,严肃查处违法违规举债融资行为。近期,中央纪委办公厅和财政部办公厅公开通报6起地方政府隐性债务追责问责典型案例,释放出对新增隐性债务、化债不实从严整治、一查到底的强烈信号。
财政部副部长廖岷表示,“十五五”时期,将加快构建与高质量发展相适应的政府债务管理长效机制,在发展中化债、在化债中发展,多措并举增强地方自主财力,兜牢基层“三保”底线。
“地方政府债务管理的目标不应简单理解为债务越少越好,而应形成规模适度、结构合理、使用高效、责任清晰、风险可控的债务管理体系,在守住风险底线的同时,为地方经济高质量发展和公共服务保留合理空间。”北京国家会计学院副院长、教授李旭红认为,应把债务管理与财税体制改革相结合,通过健全地方税体系、完善转移支付制度等方式增强地方自主财力。
推进中小金融机构减量提质
金融风险防控须臾不可松懈,中小金融机构改革化险是其中的关键环节。金融监管总局副局长丛林表示,“十四五”时期,我国重点领域风险有序处置,防范化解金融风险攻坚战取得重要阶段性成果,高风险地方中小金融机构数量较峰值大幅压降,守住了不发生系统性金融风险底线。
数据显示,截至2025年末,由金融监管总局及派出机构监管的银行业金融机构法人3619家,较2024年末减少676家,农村中小银行2025年一年就缩减了670家。从改革路径来看,通过“一省一策”的省联社改革、将村镇银行改建为主发起行的分支机构、兼并重组等方式,银行业有力有序地实现了“瘦身”,有效引导金融机构深耕主业、错位发展,持续提升金融体系的适应性和竞争力。
“中小金融机构整合明显提速,改革路径也日趋多元,重心已从化解存量风险升级为减量提质与转型发展。”招联首席经济学家、上海金融与发展实验室执行主任董希淼说。
减量不是终点,提质才是目的。近期,金融监管总局、中国人民银行、中国证监会、财政部联合印发《关于健全金融机构治理的实施意见》,提出22条措施,推动形成权责边界清晰、激励约束相容、风险管理严格、运转规范高效的金融机构治理机制。丛林表示,将强化央地协同、凝聚监管合力,稳妥有序推动地方中小金融机构风险处置;同时,引导化险机构持续巩固改革成果,加快治理重塑、管理重构、业务重组,提升专业化经营管理能力和风险防控水平。
董希淼认为,部分中小金融机构仍面临较大的经营和合规压力,改革化险的长期性和复杂性不容忽视,应健全金融风险早期纠正机制,强化跨部门、跨领域的风险监测预警。对存量风险坚持分类施策、精准拆弹,同时多渠道补充资本,增强金融机构抵御风险能力。
优化调整房地产政策
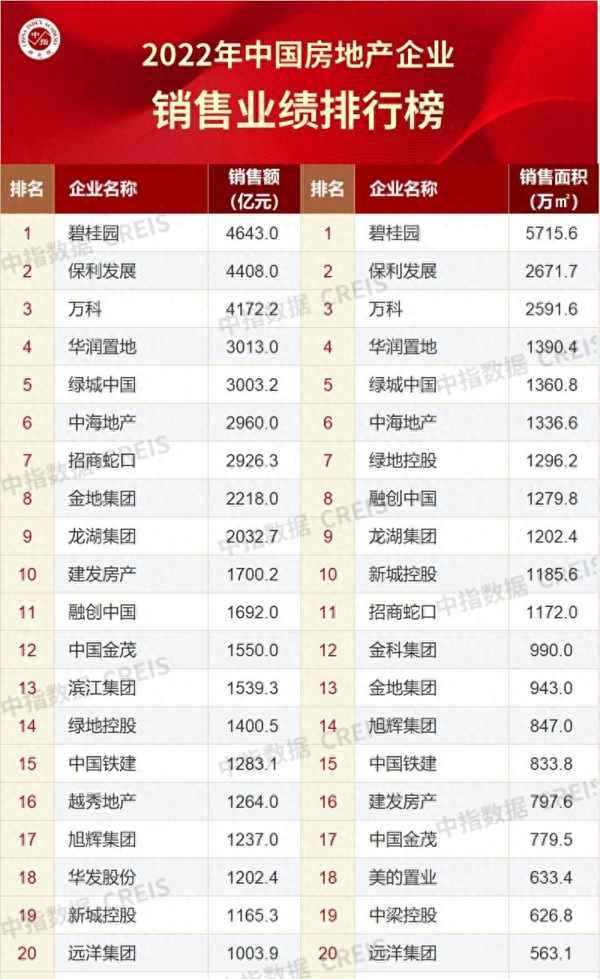
我国持续优化调整房地产政策,控增量、去库存、优供给,有序放宽购房限制,深化住房公积金制度改革,加大保障房住房供给,推动实施城市更新改造,从供需两端双向发力。当前,房地产市场筑底回稳态势增强,一线、二线城市二手房成交量明显回升,库存压力逐步缓解。
粤开证券首席经济学家、研究院院长罗志恒表示,房地产市场整体处于深度调整期,可通过改善融资环境、完善房地产融资协调机制,提高金融支持精准性。建议完善风险处置机制,运用房地产项目并购贷款、风险缓释工具、并购债券等政策工具,推动行业风险有序出清。
8月28日,多部门同日发文出台系列政策,从销售、间接融资、直接融资等多个环节优化房地产相关制度:住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,中国人民银行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,中国证监会发布《关于资本市场支持构建房地产发展新模式的意见》。此外,还从商品住房开发贷款、个人住房贷款、商业地产贷款、城市更新项目贷款、信托业务5个领域细化金融服务。
“应在房地产领域加快落实主办银行制和资金封闭管理,努力阻断信贷风险向金融体系传导,同时因城施策,推动房企融资从依赖主体信用向基于项目情况转变,实现风险软着陆。”董希淼说。(经济日报记者 尚 咲)